Cara Menghitung Modal dan Keuntungan Usaha Kecil agar Tidak Salah Menentukan Harga
Memulai usaha kecil tidak selalu membutuhkan modal yang besar. Banyak bisnis rumahan, usaha makanan, jasa, maupun perdagangan dapat dimulai dengan modal yang relatif sederhana. Namun, ada satu hal yang sering menjadi masalah bagi pelaku usaha pemula: tidak mengetahui secara pasti apakah usahanya benar-benar menghasilkan keuntungan.
Penjualan yang ramai belum tentu berarti bisnis tersebut menguntungkan. Sebaliknya, usaha dengan omzet yang terlihat kecil bisa saja menghasilkan margin yang cukup baik apabila biaya operasionalnya terkendali.
Kesalahan biasanya terjadi ketika pelaku usaha hanya menghitung uang yang keluar untuk membeli bahan atau barang dagangan, kemudian menentukan harga jual berdasarkan perkiraan atau mengikuti harga pesaing.
Padahal, dalam menentukan harga dan keuntungan, ada beberapa biaya yang perlu diperhitungkan. Bank Indonesia juga memasukkan biaya tetap, biaya variabel, investasi, modal kerja, pendapatan, laba-rugi, arus kas, dan titik impas sebagai bagian penting dalam analisis usaha.
Artikel ini membahas cara menghitung modal dan keuntungan usaha kecil dengan contoh sederhana agar Anda tidak salah menetapkan harga.
Mengapa Perhitungan Modal dan Keuntungan Itu Penting?
Bayangkan Anda menjual makanan dengan harga Rp15.000 per porsi. Dalam sehari, 30 porsi terjual sehingga omzet mencapai Rp450.000.
Sekilas angka tersebut terlihat cukup bagus.
Namun, apakah Rp450.000 merupakan keuntungan?
Tentu bukan.
Dari omzet tersebut masih harus dikurangi biaya bahan baku, kemasan, gas, listrik, transportasi, biaya sewa jika ada, tenaga kerja, serta biaya lain yang berkaitan dengan usaha.
Karena itu, omzet dan keuntungan adalah dua hal yang berbeda.
Omzet adalah total uang yang diperoleh dari penjualan, sedangkan keuntungan merupakan uang yang tersisa setelah seluruh biaya usaha diperhitungkan.
Dengan mengetahui angka sebenarnya, Anda bisa menentukan harga jual dengan lebih masuk akal dan mengetahui apakah bisnis tersebut layak dikembangkan.
1. Pisahkan Modal Awal dan Biaya Operasional
Langkah pertama adalah membedakan antara modal awal dan biaya operasional.
Modal awal merupakan dana yang diperlukan untuk memulai usaha. Contohnya:
- peralatan produksi
- etalase
- kompor
- mesin
- meja dan kursi
- timbangan
- perlengkapan usaha lainnya
Sementara itu, biaya operasional adalah biaya yang terus muncul ketika bisnis berjalan, seperti:
- bahan baku
- kemasan
- listrik
- gas
- transportasi
- biaya pemasaran
- upah tenaga kerja
- biaya sewa
Pemisahan ini penting karena peralatan usaha tidak selalu habis dalam satu kali produksi. Sebaliknya, bahan baku biasanya langsung menjadi bagian dari produk yang dijual.
Bank Indonesia juga membedakan biaya investasi dan modal kerja dalam analisis usaha. Modal kerja digunakan untuk mendukung kegiatan operasional usaha, sedangkan investasi berkaitan dengan kebutuhan aset atau peralatan usaha.
2. Hitung Semua Modal yang Benar-Benar Dibutuhkan
Jangan hanya menghitung uang untuk membeli bahan pertama.
Misalnya Anda ingin membuka usaha minuman sederhana dari rumah.
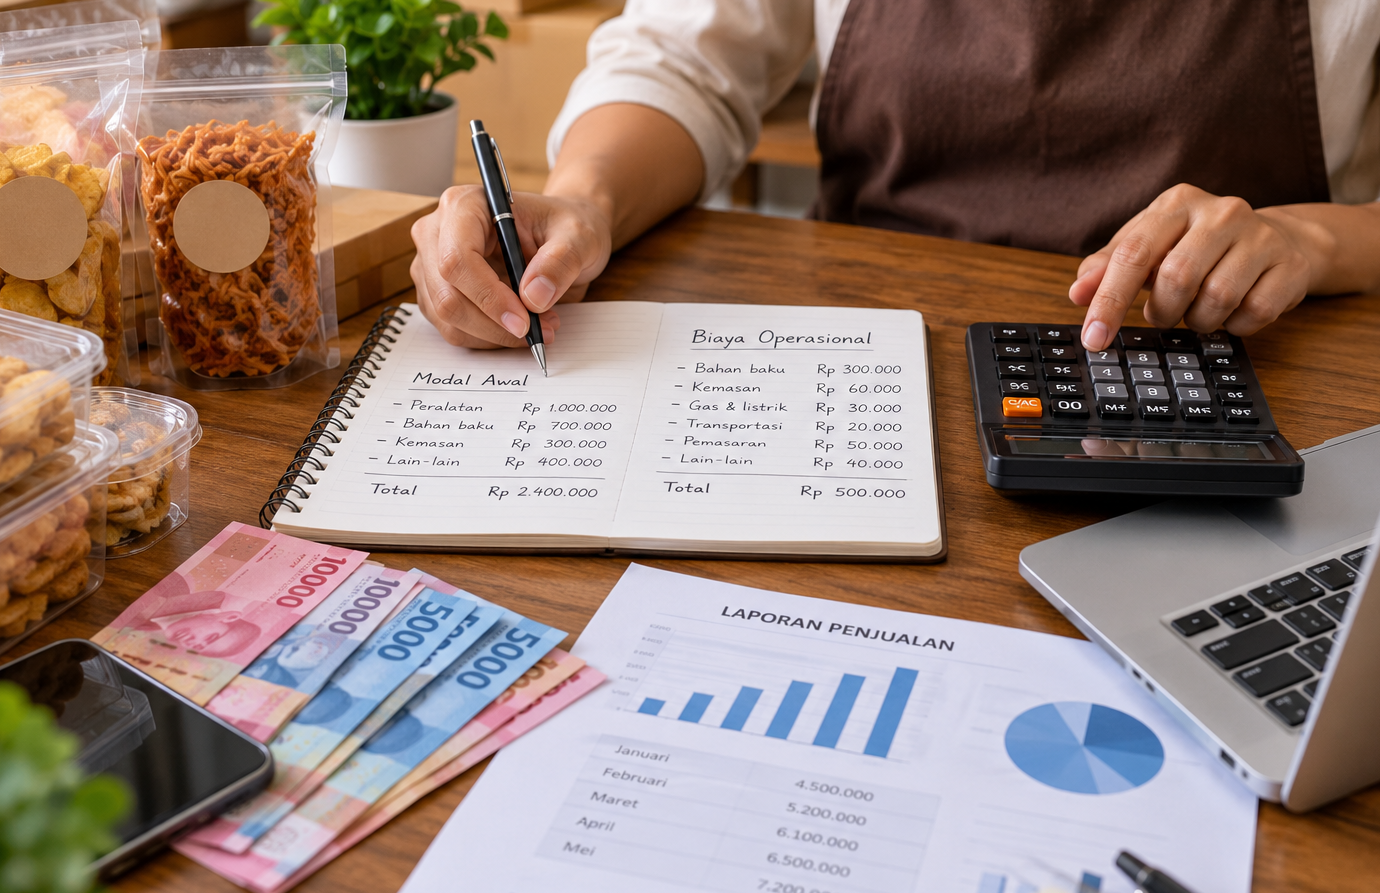
Contoh modal awal:
| Kebutuhan | Perkiraan biaya |
|---|---|
| Blender | Rp500.000 |
| Peralatan tambahan | Rp300.000 |
| Meja sederhana | Rp500.000 |
| Wadah dan perlengkapan | Rp300.000 |
| Bahan baku awal | Rp700.000 |
| Kemasan | Rp300.000 |
| Dana cadangan | Rp400.000 |
| Total | Rp3.000.000 |
Angka di atas hanyalah contoh untuk membantu perhitungan. Harga sebenarnya bisa berbeda berdasarkan jenis usaha, lokasi, kualitas peralatan, dan harga bahan.
Yang penting adalah membuat daftar sedetail mungkin.
Jangan lupa menyediakan dana cadangan.
Dalam praktiknya, usaha tidak selalu berjalan sesuai rencana. Bisa saja ada bahan yang rusak, penjualan turun, peralatan bermasalah, atau muncul biaya yang sebelumnya tidak diperhitungkan.
3. Hitung Biaya Tetap dan Biaya Variabel
Salah satu cara sederhana untuk memahami struktur biaya adalah membaginya menjadi biaya tetap dan biaya variabel.
Biaya tetap
Biaya tetap relatif tidak berubah meskipun jumlah produksi naik atau turun dalam periode tertentu.
Contohnya:
- sewa tempat
- biaya internet
- gaji tetap
- penyusutan peralatan
- biaya administrasi tertentu
Biaya variabel
Biaya variabel berubah mengikuti jumlah produk yang dibuat atau dijual.
Contohnya:
- bahan baku
- kemasan
- bahan tambahan
- ongkos produksi tertentu
- biaya pengiriman per pesanan
Bank Indonesia menggunakan konsep biaya tetap dan biaya variabel dalam perhitungan titik impas atau break-even point.
Pembagian ini akan membantu Anda mengetahui seberapa besar biaya yang harus ditanggung ketika penjualan berubah.
4. Hitung HPP Sebelum Menentukan Harga Jual
HPP atau Harga Pokok Penjualan merupakan salah satu angka penting dalam menentukan harga.
Untuk usaha sederhana, Anda bisa menghitung biaya yang dikeluarkan untuk menghasilkan sejumlah produk, kemudian membaginya dengan jumlah produk yang dihasilkan.
Contoh:
Anda membuat 100 porsi makanan.
Biaya bahan baku:
- beras: Rp100.000
- ayam: Rp250.000
- bumbu: Rp50.000
- sayuran: Rp50.000
- minyak: Rp50.000
- kemasan: Rp100.000
Total biaya produksi = Rp600.000
Jika menghasilkan 100 porsi:
Rp600.000 ÷ 100 = Rp6.000 per porsi
Maka biaya produksi langsungnya sekitar Rp6.000 per porsi.
Tetapi jangan buru-buru menjualnya seharga Rp7.000.
Masih ada biaya lain yang perlu diperhitungkan.
5. Jangan Lupakan Biaya yang Sering Tidak Terlihat
Ini merupakan salah satu kesalahan yang cukup umum dalam usaha kecil.
Misalnya Anda memasak dari rumah. Karena tidak membayar sewa toko, Anda mungkin menganggap biaya tempat adalah nol.
Tetapi tetap ada biaya listrik, gas, air, transportasi, dan penggunaan peralatan.
Begitu juga dengan tenaga kerja.
Jika Anda mengerjakan semuanya sendiri, bukan berarti tenaga Anda tidak mempunyai nilai ekonomi.
Untuk membuat perhitungan usaha lebih realistis, cobalah mencatat semua biaya yang berhubungan dengan kegiatan bisnis.
Dengan demikian, harga jual tidak hanya menutup biaya bahan baku, tetapi juga membantu menutup biaya operasional.
6. Cara Menentukan Harga Jual
Setelah mengetahui biaya produksi, Anda dapat menentukan harga jual dengan mempertimbangkan margin keuntungan yang ingin diperoleh dan kondisi pasar.
Misalnya biaya produksi satu produk adalah Rp10.000.
Anda menetapkan harga jual Rp15.000.
Maka selisih antara harga jual dan biaya produksi adalah:
Rp15.000 – Rp10.000 = Rp5.000
Namun, Rp5.000 tersebut belum tentu merupakan keuntungan bersih karena masih mungkin terdapat biaya operasional lain.
Karena itu, jangan menggunakan rumus sederhana seperti “modal dikali dua” secara otomatis untuk semua jenis usaha.
Harga juga perlu mempertimbangkan:
- daya beli pelanggan
- harga pesaing
- kualitas produk
- biaya distribusi
- biaya pemasaran
- tingkat permintaan
- kapasitas produksi
Riset Bank Indonesia mengenai penjual online menunjukkan bahwa penetapan harga perlu mempertimbangkan biaya produksi, kondisi pasar, harga pesaing, dan perilaku konsumen, bukan sekadar menggunakan patokan harga secara asal.
7. Contoh Menghitung Keuntungan Usaha
Sekarang kita gunakan contoh sederhana.
Misalnya sebuah usaha menjual 30 produk per hari.
Harga jual:
Rp20.000 per produk
Omzet harian:
30 × Rp20.000 = Rp600.000
Misalnya total biaya yang berkaitan dengan 30 produk tersebut adalah:
- bahan baku: Rp300.000
- kemasan: Rp60.000
- gas dan listrik: Rp30.000
- transportasi: Rp20.000
- biaya lain: Rp20.000
Total biaya:
Rp430.000
Maka keuntungan sebelum memperhitungkan biaya lain yang belum tercatat:
Rp600.000 – Rp430.000 = Rp170.000
Jadi, dari penjualan tersebut bukan berarti seluruh Rp600.000 menjadi keuntungan.
Keuntungan yang dihitung berdasarkan asumsi contoh adalah Rp170.000.
Jika pola penjualan tersebut terjadi selama 25 hari:
Rp170.000 × 25 = Rp4.250.000
Tetapi angka bulanan tersebut tetap merupakan simulasi. Penjualan nyata dapat berubah setiap hari, sehingga pencatatan aktual jauh lebih penting daripada mengandalkan perkiraan.
8. Bedakan Laba Kotor dan Laba Bersih
Ini juga penting.
Laba kotor secara sederhana merupakan selisih antara pendapatan penjualan dengan biaya langsung yang berkaitan dengan produk.
Sedangkan laba bersih diperoleh setelah biaya usaha lainnya diperhitungkan.
Contohnya, sebuah usaha memiliki omzet Rp10 juta.
Biaya bahan dan produksi Rp6 juta.
Berarti selisihnya Rp4 juta.
Namun usaha tersebut masih membayar:
- listrik Rp300.000
- transportasi Rp400.000
- pemasaran Rp300.000
- sewa Rp1 juta
- biaya lain Rp300.000
Total biaya tambahan = Rp2,3 juta.
Maka laba yang tersisa bukan Rp4 juta, melainkan:
Rp4 juta – Rp2,3 juta = Rp1,7 juta
Inilah alasan mengapa omzet besar tidak selalu berarti keuntungan besar.
9. Hitung Titik Impas atau BEP
BEP atau Break Even Point adalah kondisi ketika pendapatan usaha sama dengan biaya, sehingga usaha belum memperoleh keuntungan tetapi juga belum mengalami kerugian.
Bank Indonesia menjelaskan BEP sebagai titik impas ketika proyek atau usaha tidak untung dan tidak rugi. Jika penjualan berada di atas titik tersebut, usaha mulai menghasilkan keuntungan.
Misalnya biaya tetap usaha adalah Rp1.000.000 per bulan.
Harga jual satu produk Rp20.000.
Biaya variabel per produk Rp12.000.
Selisihnya:
Rp20.000 – Rp12.000 = Rp8.000
Maka secara sederhana:
BEP unit = Rp1.000.000 ÷ Rp8.000 = 125 unit
Artinya, usaha perlu menjual sekitar 125 produk untuk menutup biaya tetap berdasarkan asumsi tersebut.
Setelah melewati titik tersebut, penjualan tambahan mulai memberikan kontribusi terhadap keuntungan.
10. Jangan Menganggap Semua Uang di Kas sebagai Keuntungan
Kesalahan lain adalah mengambil semua uang hasil penjualan untuk kebutuhan pribadi.
Misalnya dalam satu minggu uang yang terkumpul mencapai Rp2 juta.
Bukan berarti Anda memiliki keuntungan Rp2 juta.
Sebagian uang tersebut mungkin masih diperlukan untuk:
- membeli bahan baku berikutnya
- membayar tagihan
- membayar pemasok
- mengganti peralatan
- membayar biaya pengiriman
- mempertahankan modal kerja
Karena itu, pisahkan uang usaha dan uang pribadi sedini mungkin.
Bahkan jika bisnis masih sangat kecil, menggunakan rekening atau dompet digital terpisah untuk transaksi usaha dapat membantu pencatatan menjadi lebih jelas.
11. Catat Penjualan Setiap Hari
Tidak perlu langsung menggunakan software akuntansi yang rumit.
Buku catatan atau spreadsheet sederhana sudah cukup untuk memulai.
Minimal catat:
| Tanggal | Penjualan | Biaya | Sisa |
|---|---|---|---|
| 1 | Rp500.000 | Rp350.000 | Rp150.000 |
| 2 | Rp600.000 | Rp400.000 | Rp200.000 |
| 3 | Rp450.000 | Rp330.000 | Rp120.000 |
Dari catatan tersebut, Anda mulai dapat melihat pola.
Apakah penjualan meningkat?
Apakah biaya bahan terlalu besar?
Hari apa penjualan paling ramai?
Produk mana yang paling menguntungkan?
Data sederhana seperti ini jauh lebih berguna daripada hanya mengingat jumlah uang yang ada di tangan.
12. Jangan Hanya Mengejar Omzet
Ada perbedaan antara bisnis yang ramai dan bisnis yang sehat secara keuangan.
Misalnya:
Usaha A
- omzet: Rp20 juta
- biaya: Rp19 juta
- keuntungan: Rp1 juta
Usaha B
- omzet: Rp12 juta
- biaya: Rp8 juta
- keuntungan: Rp4 juta
Dari sisi omzet, Usaha A terlihat lebih besar.
Tetapi dari sisi keuntungan, Usaha B jauh lebih baik.
Karena itu, ketika mengevaluasi usaha, jangan hanya bertanya:
“Berapa omzet saya?”
Tanyakan juga:
“Berapa keuntungan bersih saya?”
“Berapa biaya yang diperlukan untuk mendapatkan omzet tersebut?”
“Produk mana yang memberikan margin paling baik?”
13. Evaluasi Harga Secara Berkala
Harga bahan baku dapat berubah. Biaya transportasi juga bisa meningkat. Kondisi pasar dan harga pesaing dapat berubah.
Karena itu, harga jual tidak seharusnya ditentukan sekali lalu dibiarkan tanpa evaluasi.
Bank Indonesia juga menyediakan informasi harga pangan yang diperbarui secara berkala, termasuk data harga komoditas berdasarkan wilayah, yang dapat menjadi salah satu referensi ketika usaha Anda menggunakan bahan pangan.
Namun, jangan langsung menaikkan harga hanya karena satu bahan mengalami kenaikan. Periksa terlebih dahulu seberapa besar pengaruh perubahan biaya tersebut terhadap keseluruhan HPP.
Kesalahan yang Sebaiknya Dihindari
Beberapa kesalahan berikut dapat membuat bisnis terlihat menghasilkan keuntungan padahal sebenarnya tidak:
1. Menentukan harga hanya berdasarkan pesaing
Harga pesaing bisa menjadi referensi, tetapi biaya usaha Anda belum tentu sama.
2. Tidak mencatat pengeluaran kecil
Biaya Rp5.000 atau Rp10.000 mungkin terlihat tidak penting. Tetapi jika terjadi setiap hari, jumlahnya bisa cukup besar dalam sebulan.
3. Mencampur uang usaha dengan uang pribadi
Hal ini membuat pemilik usaha sulit mengetahui kondisi keuangan sebenarnya.
4. Menganggap omzet sebagai keuntungan
Omzet masih harus dikurangi berbagai biaya.
5. Tidak menyediakan modal kerja
Usaha membutuhkan uang untuk terus berputar. Jika seluruh keuntungan langsung diambil, bisnis bisa kekurangan modal untuk membeli bahan berikutnya.
Checklist Sederhana Sebelum Menentukan Harga Produk
Sebelum menetapkan harga jual, coba jawab pertanyaan berikut:
- Berapa biaya bahan baku per produk?
- Berapa biaya kemasan?
- Berapa biaya listrik, gas, atau air?
- Apakah ada biaya transportasi?
- Apakah ada biaya tenaga kerja?
- Apakah ada biaya sewa?
- Berapa biaya pemasaran?
- Berapa jumlah produk yang dapat dibuat?
- Berapa harga pesaing?
- Berapa keuntungan yang ingin diperoleh?
- Apakah harga tersebut masih masuk akal bagi pelanggan?
Jika semua pertanyaan tersebut sudah dijawab, Anda akan memiliki dasar yang jauh lebih kuat untuk menentukan harga.
Kesimpulan
Menghitung modal dan keuntungan usaha kecil tidak harus rumit. Yang paling penting adalah mencatat seluruh biaya, memisahkan modal dari keuntungan, menghitung biaya per produk, serta mengevaluasi harga jual secara berkala.
Jangan terpaku pada omzet. Bisnis yang sehat adalah bisnis yang mampu menghasilkan keuntungan setelah biaya diperhitungkan dan tetap mempunyai modal kerja untuk beroperasi.
Mulailah dari pencatatan sederhana. Tidak perlu menunggu bisnis menjadi besar.
Semakin awal Anda memahami angka-angka dalam usaha, semakin mudah pula mengambil keputusan ketika bisnis mulai berkembang.
FAQ
Apakah omzet sama dengan keuntungan?
Tidak. Omzet adalah total hasil penjualan, sedangkan keuntungan merupakan pendapatan yang tersisa setelah biaya usaha diperhitungkan.
Berapa persen keuntungan yang ideal untuk usaha kecil?
Tidak ada satu persentase yang cocok untuk semua usaha. Margin sangat bergantung pada jenis bisnis, tingkat persaingan, biaya operasional, risiko, dan harga pasar.
Apakah harga pesaing boleh dijadikan patokan?
Boleh sebagai referensi, tetapi jangan menjadi satu-satunya dasar. Anda tetap harus menghitung biaya usaha sendiri.
Apa yang harus dihitung terlebih dahulu ketika membuka usaha?
Mulailah dengan menghitung kebutuhan modal awal, biaya operasional, biaya per produk, perkiraan harga jual, dan target penjualan.
Mengapa usaha ramai tetapi uangnya selalu habis?
Salah satu kemungkinan adalah biaya usaha terlalu tinggi, margin terlalu kecil, uang bisnis bercampur dengan uang pribadi, atau pemilik belum mencatat seluruh pengeluaran.
Apakah usaha kecil perlu mencatat keuangan setiap hari?
Sangat disarankan. Pencatatan harian membuat Anda lebih mudah mengetahui penjualan, pengeluaran, dan kondisi kas usaha.


Tinggalkan Balasan